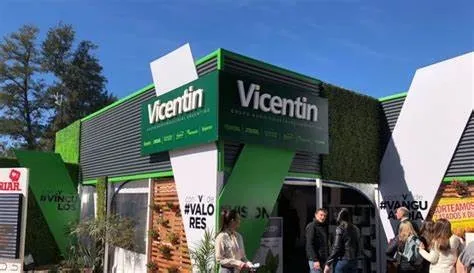
Reconquista: procesaron a 14 directivos y exdirectivos de la empresa Vicentín por aprovechamiento indebido de beneficios fiscales

El juez Aldo Alurralde ordenó un embargo de 100 millones de pesos para cada uno de los acusados. Además, dispuso el procesamiento de la empresa VICENTIN SAIC por el mismo delito. Interviene el fiscal federal Roberto Salum con la colaboración de PROCELAC
Argentina16 de mayo de 2024Sures NoticiasSures Noticias
633xpm3z
Foto Press

En línea con lo solicitado por el fiscal federal de Reconquista Roberto Salum, el juez de esa jurisdicción Aldo Alurralde procesó -sin prisión preventiva- a 14 directivos y exdirectivos de la empresa Vicentín al considerarlos responsables del delito de “aprovechamiento indebido de beneficios fiscales”. En la causa, la fiscalía -que estuvo a cargo de la investigación- contó con la asistencia del Área de Delitos Tributarios y Aduaneros de la Procuraduría de Criminalidad Económica y Lavado de Activos (PROCELAC), a cargo de la auxiliar fiscal Mariela Palese.

El juez federal dispuso también el procesamiento de Vicentin SAIC por el aprovechamiento indebido de beneficios fiscales. De acuerdo a la acusación, habrían presentado facturas apócrifas para acceder indebidamente a reintegros del Impuesto al Valor Agregado (IVA), entre 2016 y 2018, por un monto superior a los 143 millones de pesos.

La causa se inició con una denuncia formulada por la Administración Federal de Ingresos Públicos (AFIP), que detectó en primer lugar 54 proveedores apócrifos entre los emisores de los comprobantes presentados por Vicentín. Tras una serie de ampliaciones, ese listado alcanzó los 80 proveedores. En su rol de asistencia a la fiscalía, la PROCELAC -a cargo de Diego Velasco-, realizó un análisis técnico y jurídico de la documentación administrativa aportada por la AFIP, vinculada a la utilización por parte de la empresa de créditos fiscales apócrifos. 

El procesamiento

En la resolución, el juez Alurralde consideró acreditada la inexistencia de proveedores y corredores con quien habría contratado Vicentin SAIC. “Tengo por acreditados todos los hechos expuestos por los funcionarios encargados de la fiscalización y contenidos en las actas por ellos labradas en el proceso administrativo que se desplegara; las que sirvieron de sustento a la denuncia -como así también de las ampliaciones- efectuada por la Administración Fiscal realizadas en éstas actuaciones”, indicó en primer lugar.

Marcó también que de las evidencias acumuladas se desprendieron “hechos tales como la contratación con proveedores inexistentes; o con evidentes signos en la otrora planta de acopio y/o transporte de granos con evidentes signos de desuso y deterioro, impropios de un giro comercial actual; con movimientos bancarios que no se corresponden con la facturación; inexistencia o insuficientes empleados en relación de dependencia para cumplir con las tareas que demanda su funcionamiento; rodados cuyos dominios fueron incluidos en Cartas de Porte [un documento electrónico obligatorio que ampara el transporte de granos automotor y ferroviario] y que no eran aptos para el transporte de mercaderías”.

"Esa acción [engañosa] de aprovechar reintegros basados en documentación falsa se realizó en base una decisión de economía empresarial, conociendo que ello importaba percibir recuperos ilegítimamente, perjudicando la actividad de Estado de modo similar, sea cual fuere la modalidad de pago, devolución y/o acreditación de los reintegros en cuestión", había marcado la fiscalía.
Explicó luego que en algunos se constató que la capacidad operativa era significativamente inferior a la que se atribuía conforme a las cartas de porte emitidas mientras que en otros se descubrió que supuestos lugares de explotación que eran inexistentes, es decir, que no funcionaba ninguna planta industrial u oficinas de administración. “Por ejemplo, en uno de los proveedores considerados apócrifos, en el domicilio legal declarado por la sociedad funcionaba una escuela; en otros casos, se trataban de casas de familia, algunos viviendo en ellas desde su infancia, asegurando no conocer ni tener ningún tipo de relación con la firma investigada”, evidenció.

“Asimismo, del análisis de débitos y créditos del impuesto al valor agregado de varios de los pretendidos co-contratantes, surgía la inequívoca conclusión de la cuasi nula capacidad económica y financiera de realizar una operación y/o que tal negocio jurídico le permita la sustentabilidad de la supuesta empresa, es decir, no pudiéndosela catalogar como empresa en marcha. En efecto, se concluye en que sería -con el grado exigido en la instancia- una empresa fantasma o un simple intermediario empleado con fines fraudulentos”, recalcó el magistrado.

En esta línea, en el fallo se marcó que si bien la defensa intentó demostrar la existencia real de las operaciones cuestionadas, en los casos en que se emplearon empresas fantasmas o inexistentes, se hizo “con la finalidad de permitir la incorporación al circuito legal de aquellos granos de origen marginal o de procedencia dudosa”. 

“Ello permite que quien adquiere esa mercadería compute un crédito fiscal inexistente, beneficiándose financieramente con ello al disminuir su carga tributaria (ya sea por acreditación, compensación, reintegro) o solicitando su transferencia a terceros. De uno u otro modo, tales sumas de dinero terminan saliendo o no ingresando a las arcas del fisco, sin que se genere como contrapartida el correspondiente débito fiscal, atento a que el vendedor no existe. Asimismo si la operación existió y el vendedor es inexistente cabe preguntarse: ¿Con quién contrató entonces Vicentin?”, se preguntó el juez.

Responsabilidades 

“Los hechos que fueron probados en autos, al menos con el grado de certeza que la presente instancia exige; permiten aseverar que ha consumado el ilícito que se le reprocha con un conjunto de actos -tanto por omisión lesiva como por acción, ambas dolosas- encaminados a privar en tiempo y forma a la Administración Tributaria de los recursos que legalmente le corresponden; y en particular detraer fondos que corresponden al Estado Nacional”, afirmó el titular del Juzgado al señalar tanto la responsabilidad institucional de VICENTIN SAIC como de los imputados.

El fallo puso de relieve que, si bien la defensa intentó demostrar la existencia real de las operaciones cuestionadas, en los casos en que se emplearon empresas fantasmas o inexistentes, se hizo “con la finalidad de permitir la incorporación al circuito legal de aquellos granos de origen marginal o de procedencia dudosa”
Mencionó luego que el nudo del problema estuvo en que la AFIP detectó operaciones en las que intervinieron personas inexistentes al tiempo de la contratación. “Claro está que ello debió ser revelado en el decurso de la relación jurídico/comercial (primera parte) o al tiempo de ejercer el derecho al recupero del IVA. Que, si bien es cierto que la acción típica exige dolo y este no se presume; no es menos cierto que contratar con personas inexistentes y luego pedir fondos fiscales como supuesto recupero, serían acciones que podrían evidenciar la intención de causar daño a las arcas fiscales”, explicitó.

Mencionó entonces que, del universo de operaciones mercantiles desplegadas por la empresa (catalogada como “gran contribuyente” por su envergadura), se seleccionaron luego de realizada las contrataciones cuáles de ellas serán presentadas ante el fisco para solicitar el reintegro del IVA. 

Recordó que en la denuncia original, la AFIP identificó a 54 proveedores que totalizaron un monto de 111.637.479,64 pesos. Tras tres ampliaciones, se determinó que fueron 80 con un perjuicio fiscal que ascendió a 143.254.723,61 pesos.

“La acción delictiva presupone una maniobra ardidosa que en el caso se habría iniciado con cada una de las negociaciones (supuestas operaciones comerciales) en las que se habrían involucrado personas irreales. Es allí donde se habría comenzado a desplegar el fraude. Es el tiempo de la maquinación o argucia fraudulenta que tiene por objetivo provocar el engaño del Ente Recaudador. A posteriori, al momento de declararse esas operaciones ante el Fisco provocaron el engaño y el consecuente cierre del circuito del fraude. Sin la configuración del mencionado fraude hubiera sido imposible completar la maniobra”, resaltó el juez Iturralde.

“Nunca se habría realizado cada uno de los hechos imponibles que generarían la obligación tributaria y el pago correspondiente; empero se intentó un recupero en carácter de beneficio fiscal por una maniobra figurada. Es así como se habría concretado el fraude; realizándose sucesivos actos jurídicos/comerciales fingidos para llevar a engaño a la AFIP y exigir un reintegro por una suma que jamás se habría pagado. Desde esta perspectiva podría hablarse tanto de ‘recupero indebido’ del tributo como de ‘cobro indebido por recupero de una cifra que nunca se pagó’”, agregó.

El juez entendió, como lo había postulado el representante del MPF, que se trató de “una política empresarial desplegada por las personas que condujeron durante los períodos investigados". "En efecto, ha existido un despliegue unívoco, a pesar de la rotación de autoridades, funciones y responsabilidades; todo ellos encaminaron su accionar tendiente a configurar el fraude a las arcas fiscales. Ello demuestra per se una planificación institucional empleando a 'Vicentin SAIC' como paraguas o halo de protección para beneficiarse con la actividad que desplegaban quienes efectivamente forman parte de la persona jurídica y quienes resultaban beneficiados con el provecho económico del ilícito que se investiga", recalcó.

En el dictamen, la fiscalía había marcado que los elementos recolectados permitían razonablemente inferir que "esa acción [engañosa] de aprovechar reintegros basados en documentación falsa se realizó en base una decisión de economía empresarial, conociendo que ello importaba percibir recuperos ilegítimamente, perjudicando la actividad de Estado de modo similar, sea cual fuere la modalidad de pago, devolución y/o acreditación de los reintegros en cuestión".
 

Te puede interesar
Monica_2026-09-01_15-31-39

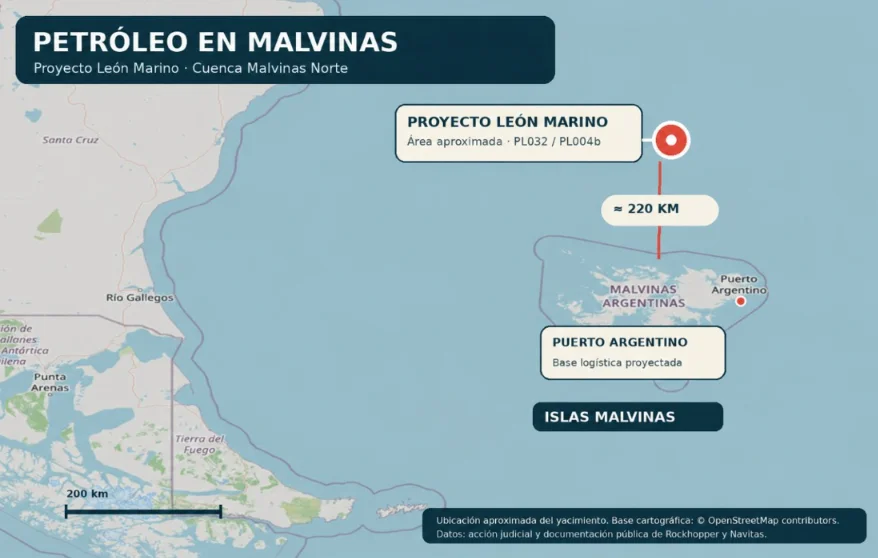
Presentan una acción judicial para frenar el proyecto petrolero León Marino cerca de Malvinas

Sures Noticias
Argentina01 de septiembre de 2026
La Asociación Argentina de Abogados/as Ambientalistas y el Centro de Ex Combatientes Islas Malvinas La Plata pidieron a la Justicia Federal suspender las obras, perforaciones y el financiamiento del emprendimiento impulsado por las empresas Rockhopper Exploration y Navitas Petroleum. Advierten sobre riesgos ambientales en el Mar Argentino y una vulneración de la soberanía nacional.
Lo más visto
foto portada

En la previa de la marcha del 6 agosto y tras el rechazo masivo a la "Ley de Inviolabilidad de la Propiedad Privada" se cae el articulo que habilitaba la compra de tierras hasta el 25% del territorio argentino

Tri Heredia
Córdoba05 de agosto de 2026
Una convergencia de asambleas y organizaciones ambientales, de derechos Humanos, comunidades indígenas, sindicales, políticas, sociales, brigadistas, entre otras de Córdoba marcharan este 6 de agosto por las calles de Córdoba Capital y en localidades de la Provincia en rechazo al proyecto de ley, en el marco del debate legislativo en el Senado. Advertencias por desregulación de tierras, extranjerización, manejo del fuego y retrocesos garantistas.
sindeudasfindemes_3964464518414599435_2026-08-15

Lanzan una campaña nacional para condonar y reestructurar deudas de familias vulnerables que se endeudaron para comer y pagar servicios

Sures Noticias
Córdoba17 de agosto de 2026
En Córdoba, este 15 de agosto pasado, el Colectivo Más Democracia lanzó la iniciativa en redes sociales y territorios, por otra parte el ex juez Miguel Rodríguez Villafañe lideró una presentación de la misma en una reunión. La propuesta busca impulsar un proyecto de ley por "Propuesta Popular" para declarar la Emergencia Nacional por Deudas Esenciales, crear un registro de afectados y frenar ejecuciones
Image 17 ago 2026, 12_33_46

"Argentina en la encrucijada: ¿colonia de las elites globales?"

Claudia Adach
Opinión17 de agosto de 2026
"En un mundo cada vez más convulsionado hacia la multipolaridad, Argentina enfrenta desafíos geopolíticos y económicos que la colocan en una delicada posición. Atrapada entre la hegemonía emergente de China y sus aliados occidentales, el país parece convertirse en un peón en un juego de poder global, donde la desigualdad interna y los intereses de las élites internacionales perfilan su futuro."
Monica_2026-09-01_15-31-39

Presentan una acción judicial para frenar el proyecto petrolero León Marino cerca de Malvinas

Sures Noticias
Argentina01 de septiembre de 2026
La Asociación Argentina de Abogados/as Ambientalistas y el Centro de Ex Combatientes Islas Malvinas La Plata pidieron a la Justicia Federal suspender las obras, perforaciones y el financiamiento del emprendimiento impulsado por las empresas Rockhopper Exploration y Navitas Petroleum. Advierten sobre riesgos ambientales en el Mar Argentino y una vulneración de la soberanía nacional.
Monica_2026-09-14_12-54-54

Los dos demonios, falsa historia y mito que no debemos repetir

Arturo Battistón*
Opinión14 de septiembre de 2026
El texto del autor rechaza la teoría de «los dos demonios» al argumentar que no se puede equiparar a los militantes peronistas con las dictaduras cívico-militares. Señala que el peronismo ejecutó un proyecto de soberanía e industria, mientras que la oligarquía y los militares recurrieron a bombardeos, fusilamientos y terrorismo de Estado. Repasa además hitos históricos de represión para responsabilizar a estos sectores de la destrucción del país. Concluye que no hay dos lados equivalentes, sino un solo demonio responsable del genocidio y la entrega nacional. Por ello, reivindica la memoria histórica del movimiento popular frente al proyecto colonial.